Sufrir un percance en la carretera siempre genera tensión. Ya sea un pequeño roce al aparcar o un golpe algo más serio, la rapidez con la que la aseguradora gestiona el peritaje y la reparación del vehículo puede depender, entre otros factores, de cómo se actúe en los minutos posteriores.
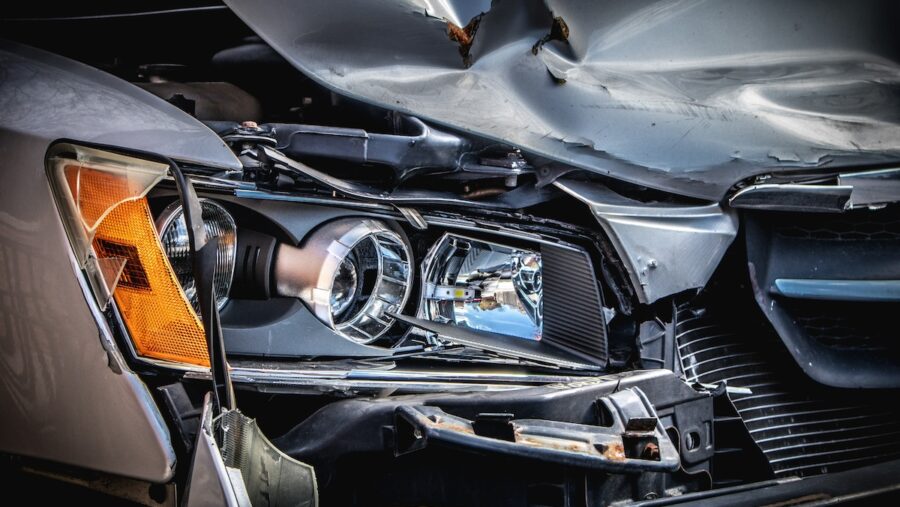
Para garantizar un proceso fluido, hay tres factores fundamentales: notificar el siniestro en un plazo máximo de siete días, firmar la declaración amistosa de accidente en caso de dos o más implicados y disponer de una póliza adaptada a cada situación (terceros, terceros ampliado o todo riesgo).
1. Señalizar la zona y comprobar que todos están bien
Lo primero es la protección. Antes de ponerse a revisar los desperfectos del coche, asegura tu seguridad y la del resto de la vía: hay que encender las luces de emergencia y, siempre que sea posible, retirar el vehículo a una zona apartada o más segura siempre que sea posible (por ejemplo, hacia el arcén), colocarse el chaleco reflectante (siempre antes de bajarte del coche) y señalizar la posición con las luces V16. Si hay heridos, hay que avisar inmediatamente a los servicios de emergencias.
2. Cumplimentar el parte amistoso
Si hay más de un vehículo implicado (es decir, si el choque o accidente ha sido con otro vehículo) lo ideal es rellenar la Declaración Amistosa de Accidentes (el conocido comúnmente como parte amistoso). Este documento recoge los datos de los vehículos implicados, los conductores, el seguro de cada uno y la descripción exacta de cómo ocurrió el choque. Es un documento de gran ayuda para agilizar los trámites de un accidente con tu seguro, y es fundamental que esté firmado por todas las partes implicadas (si no es así, puede no considerarse válido).
Es importante saber que si no existe acuerdo sobre las circunstancias del suceso, y alguno de los conductores se niega a rellenar este parte, conviene llamar a las autoridades para que redacten un atestado con los detalles de lo ocurrido.
3. Asistencia en viaje, si lo necesitas
En caso de que el coche no pueda circular, disponer de una buena cobertura de asistencia en viaje asegura el traslado en grúa de tu vehículo, así como el traslado tanto del conductor como de los acompañantes en taxi o similares.
4. Comunicar el siniestro a la aseguradora
Existe un plazo legal de siete días para notificar el accidente a la compañía aseguradora. La digitalización y la sencillez en la gestión marcan la diferencia. Por ejemplo, marcas como Qualitas Auto facilitan este proceso permitiendo dar el parte de forma rápida a través de sus canales digitales (Área de Clientes), de forma que puedes hacer llegar toda la información online en unos minutos, agilizando el trámite para que el coche pueda pasar por el taller lo antes posible.
5. Reclamación, valoración y reparación de daños
Tras la notificación, la aseguradora organiza el peritaje para evaluar los desperfectos y gestionar la reparación. Si el accidente ha sido causado por el vehículo contrario, tu compañía se encargará de hacer la reclamación.
A partir de aquí todo dependerá del tipo de accidente que hayas sufrido, y de las coberturas que tengas contratadas. Si, por ejemplo, es un accidente en el que el culpable es un tercero, tus daños estarán cubiertos por la aseguradora contraria; en cambio si es un daño contra una columna o has sido tú el causante del incidente, tu aseguradora cubrirá los daños únicamente si tienes contratado un Todo Riesgo.
La importancia de contar con las coberturas adecuadas
Por todo lo anterior, la resolución de un accidente depende en gran medida del tipo de póliza contratada. Aunque la ley exige un seguro básico de responsabilidad civil para circular, las situaciones reales del día a día demuestran que en algunas ocasiones conviene contar con una protección más completa.
Para quienes buscan una cobertura equilibrada sin llegar a un todo riesgo, existe la opción de un seguro a terceros ampliado. Este tipo de póliza no solo responde ante los daños causados a otros conductores (la cobertura de Responsabilidad Civil a Terceros, obligatoria por ley), sino que añade capas de protección fundamentales frente a imprevistos habituales. Por ejemplo, en Qualitas Auto, todos sus seguros de coche incluyen las coberturas de:
- Responsabilidad Civil frente a Terceros: Cubre los daños materiales y personales causados a terceros.
- Protección al conductor: Incluye la defensa jurídica y el seguro de accidentes para el conductor del vehículo.
- Asistencia en viaje: Incluida desde el kilómetro cero por defecto en todos sus seguros, con la opción de además ampliarla con el Remolcaje Ilimitado.
Pero además, en el caso del Terceros Ampliado la protección se amplía añadiendo garantías clave sin llegar al coste de un todo riesgo:
- Robo (incluyendo hurto, tentativa y robo completo)
- Lunas
- Incendio
Revisar periódicamente las cláusulas relativas a la asistencia en carretera y los plazos de peritaje permite a los conductores tomar decisiones informadas, garantizando una respuesta eficiente y sin sobresaltos económicos ante cualquier imprevisto en la vía.